


麻布記帳-自動記帳收支理財與資產管理Moneybook
3,83.37K Arvustused
Rakenduse andmed
- Versioon
- 4.35.2
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 100 000+
- Arendaja
- Moneybook Co., Ltd.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
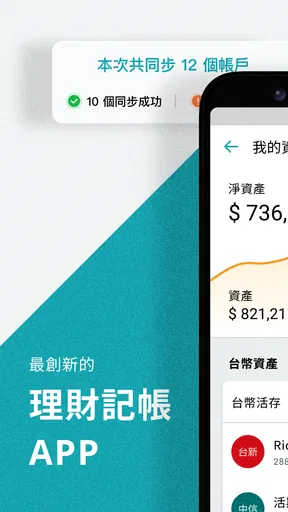
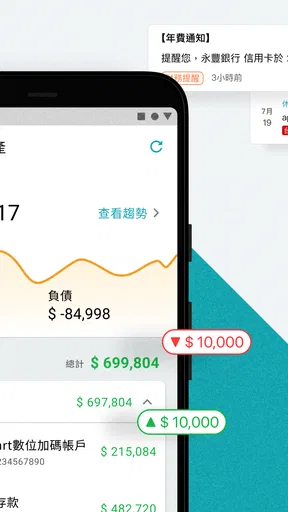
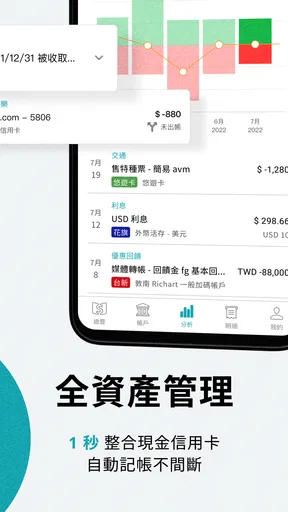
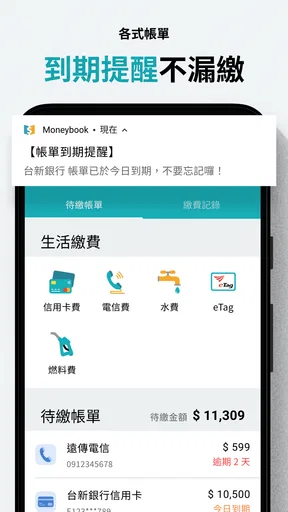
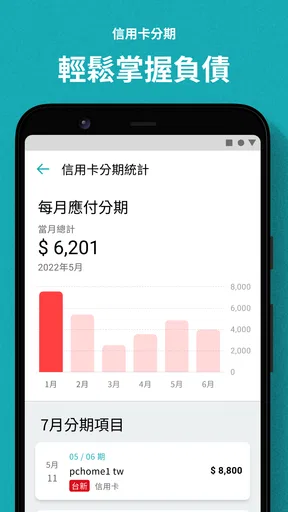
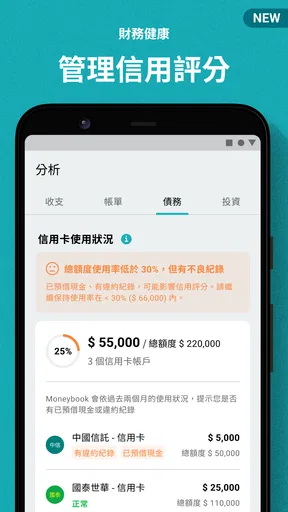
Kui otsid telefoni jaoks rahandusrakendust, mis aitaks igapäevased tulud ja kulud kiiresti ühte kohta koondada, jäi mulle 麻布記帳-自動記帳收支理財與資產管理Moneybook silma eelkõige oma laia tööulatuse tõttu. See ei keskendu ainult kulude sisestamisele, vaid ühendab samasse vaatesse pangakrediitkaardid, investeerimisvarad ja eelarve planeerimise. Minu hinnangul on selle peamine väärtus just selles, et rahaline pilt ei pea olema jaotatud mitme eraldi rakenduse vahel.
Kui palju kontrolli tasub alguses jagada
Enne kontode ja kaartide lisamist mõtleksin läbi, millist infot mul on tegelikult vaja iga päev näha. Rahandusrakenduses ei pea kogu majapidamise rahavoog esimesest päevast alates täielikult lahti olema. Alusta näiteks jooksva konto ja sagedamini kasutatava kaardiga ning lisa ülejäänu alles siis, kui oled veendunud, et koondvaade aitab sul otsustada, mitte ei tekita lihtsalt rohkem kontrollimist.
See on eriti kasulik, kui jagad telefoni või pere rahaasjade arutamist kellegi teisega. Ühine ülevaade võib lihtsustada eelarvest rääkimist, kuid see ei tähenda, et kõik kontod peaksid olema samas ulatuses jälgimisel. Mina hoiaksin igapäevased kulud ja pikemaajalised varad mõtteliselt lahus ning otsustaksin enne seadistamist, millist infot on vaja ühises arutelus kasutada.
Usaldus algab minu jaoks sellest, et ma saan ise valida, kui palju oma rahalist pilti rakendusse koondan. Ma ei lisaks kontosid ainult sellepärast, et see on võimalik; esmalt vaataksin, kas nende lisamine muudab eelarve või kulude jälgimise päriselt selgemaks.
Rakendus kuulub rahanduse kategooriasse ning selle on loonud Moneybook Co., Ltd. See on tasuta allalaaditav, kuid Play kaudu arveldamisel jäävad rakendusesisesed ostud vahemikku 4,79 kuni 25,99 eurot. Vanusepiirang PEGI 3 teeb selle sobivaks üldiseks majapidamiseelarve jälgimiseks, kuigi investeeringute ja krediitkaartide haldamise tõttu on tegelik sihtrühm pigem täiskasvanud kasutaja.
Kui kiiresti saab rahaasjad kontrolli alla
Esimene asi, mida ma sellise rakenduse puhul vaatan, on see, kui palju samme kulub ühe väikese kulu kirjapanekuks. Moneybooki mõte on teha tulude ja kulude arvestus võimalikult kiireks, nii et kasutaja ei lükkaks sisestamist õhtusse või nädalavahetusse. See on oluline erinevus võrreldes tabelarvutusega, kus iga ostu jaoks tuleb avada fail, leida õige lahter ja mõelda, millise vormingu järgi kirje lisada.
Praktilises kasutuses tähendab kiire töövoog seda, et kohv, ühistransport või toidupoe ost saab kirja kohe pärast maksmist. Mida vähem on vaja hiljem mälu järgi taastada, seda usaldusväärsemaks muutub kuu lõpu ülevaade. Soovitan alguses luua ainult need kulurühmad, mida päriselt kasutad. Liiga detailne jaotus võib esimestel päevadel tunduda põhjalik, kuid muudab iga uue kirje aeglasemaks.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Minu jaoks on rakenduse tugevus selles, et see ei sunni valima ainult ühe vaatenurga vahel. Üks inimene tahab näha igapäevaseid kulusid, teine jälgib krediitkaardiarveid ja kolmas soovib teada, kuidas investeerimisvarad üldpilti mõjutavad. Kui kõik need andmed on sinu jaoks olulised, võib üks koondatud tööriist olla mugavam kui mitu väikest rakendust.
Samas ei tasu kiirust mõista ainult nupu vajutamise kiirusena. Rahandusrakenduse kasutamine muutub aeglaseks ka siis, kui kontosid, kaarte ja varasid on liiga palju ning kasutaja ei ole oma struktuuri läbi mõelnud. Seetõttu tasub enne igapäevast kasutamist otsustada, millised kontod vajavad pidevat jälgimist ja millised võiksid jääda harvemini kontrollitavaks.
Kiire sisestus ei tähenda automaatselt head ülevaadet
Üks kasulik töövõte on eristada kahte harjumust: tehingu märkimist ja hilisemat analüüsi. Esimene peaks olema võimalikult lühike. Teine võiks toimuda kindlal nädalapäeval, kui vaatad üle, kas kulud on õiges rühmas ja kas eelarve vastab tegelikule elule. Nii ei muutu iga ost väikeseks raamatupidamisprojektiks.
Kui kasutad mitut krediitkaarti, soovitan need kohe alguses selgelt eristada. Vastasel juhul võib kogusumma paista suuremana või väiksemana, kui see tegelikult on, eriti juhul, kui vaatad ostupäeva ja arvelduspäeva eri vaadetest. Rakenduse koondatud lähenemine on kasulik, kuid just koondatud andmed nõuavad kasutajalt järjekindlaid nimetusi ja kategooriaid.
Siin on ka esimene oluline kompromiss: käsitsi sisestamine annab sulle rohkem kontrolli, kuid nõuab harjumust; ühendatud kontode ja kaartide kasutamine võib vähendada tööd, kuid muudab algse seadistamise ja hilisema kontrolli tähtsamaks. Kui soovid ainult väga lihtsat kulupäevikut, võib tavaline märkmikurakendus tunduda kergem. Kui tahad eri rahalised kihid kokku tuua, on Moneybooki suund põhjendatud.
Üks argipäevane kasutusviis
Kujuta ette päeva, mil ostad hommikul kohvi, maksad lõuna eest kaardiga ja teed pärast tööd toidupoes suurema ostu. Mina märgiksin need jooksvalt ning jätaksin kategooriate täpse kontrolli õhtuks või nädala lõppu. Nii saan päeva jooksul kuludel silma peal hoida, ent ei pea iga makse juures eelarvet ümber arvutama.
Nädala ülevaates tasub vaadata mitte ainult seda, kas kogukulu suurenes, vaid ka seda, kas mõni ost sattus vale rühma või kas kaarditehingut loetakse juba teise konto kaudu. See aitab vältida ekslikku järeldust, et raha kulus rohkem, kui tegelikult kulus. Selline kontroll on eriti väärtuslik siis, kui püüad eelarvet muuta: enne piiride kärpimist veendu, et võrdled omavahel õigeid kirjeid.
Kuidas rakendus käitub tiheda kasutuse ajal
Moneybook muutub eriti kasulikuks perioodidel, mil rahalisi liikumisi on palju: palgapäeva ümbruses, kuu alguses arvete tasumisel või reisil, kus ühe päeva jooksul tekib mitu väikest ostu. Sellistes olukordades ei ole tähtis ainult üksik kirje, vaid see, kas suudad kiiresti aru saada, kui palju on juba kulunud ja milline osa eelarvest on veel vaba.
Tiheda kasutuse korral soovitan mitte proovida kõike korraga korrastada. Lisa kõigepealt uued tehingud, seejärel vaata üle kategooriad ja alles lõpuks tee eelarveotsused. Kui hakkad iga ostu juures kohe investeeringuid, krediitkaarte ja pikaajalisi eesmärke ümber tõlgendama, kulub rohkem aega ning igapäevane kasutus muutub tülikaks.
Rakenduse laiem ülesehitus tuleb kasuks ka paaridele või peredele, kus raha liigub mitme konto ja kaardi vahel. Üks inimene võib keskenduda jooksvale kulule, teine varadele või eelarvele. Sellise töövoo puhul on oluline, et rakendus ei oleks ainult kulude nimekiri, vaid aitaks vaadata raha liikumist tervikuna.
Reisil kasutaksin seda pigem kontrollpaneelina kui täiusliku raamatupidamisena. Märgiksin ostud jooksvalt, kuid jätaksin põhjalikuma korrastamise hilisemaks, kui internetiühendus, ajavööndid või väsimus ei sega. See on praktiline viis vältida olukorda, kus hakkad ebamugaval hetkel iga väikest tehingut liiga täpselt ümber töötama.
Mahukate andmete puhul loeb korrastamise viis
Kui sul on palju varasid või mitu krediitkaarti, võib kõige suuremaks koormuseks kujuneda mitte rakendus ise, vaid info korrastamine. Enne alustamist tasub teha endale lihtne nimekiri: millised kontod on aktiivsed, millised kaardid on igapäevases kasutuses ja milliseid investeeringuid tahad päriselt jälgida. See vähendab dubleerimist ning aitab hiljem aru saada, miks koondsumma muutus.
Hea harjumus on kontrollida kord nädalas kolme asja. Esiteks, kas uued tehingud on õiges kategoorias. Teiseks, kas eelarve piirid vastavad tegelikele kuludele. Kolmandaks, kas varade ülevaade näitab sinu jaoks õiget ajavahemikku. See rutiin võtab vähem energiat kui kuu lõpus kogu info korraga läbi töötada.
Kui kasutad rakendust ainult selleks, et teada, kuhu raha kadus, ei pruugi kõik selle võimalused sulle vajalikud olla. Kui aga tahad võrrelda igapäevast kulutamist krediitkaartide ja investeerimisvaradega, muutub lai ülesehitus põhjendatuks. Minu arvates on siin kõige olulisem valida endale sobiv sügavus, mitte proovida iga funktsiooni kohe kasutusele võtta.
Stabiilsus ja taastumine pärast katkestusi
Rahalise rakenduse juures on stabiilsus tähtsam kui efektne välimus. Kui tehingu lisamine katkeb või ülevaade ei avane ootuspäraselt, tekib kiiresti küsimus, kas kirje salvestus õnnestus. Seetõttu soovitan pärast suuremat sisestamist korraks ülevaadet kontrollida, eriti siis, kui oled lisanud mitu tehingut järjest või muutnud kontode struktuuri.
Moneybooki kasutamisel tasub suhtuda ühendatud finantsandmetesse rahulikult ja kontrollivalt. Kui konto või kaart ei paista kohe õiges vaates, ei tähenda see automaatselt, et kogu arvestus on kadunud. Esmalt kontrolliksin valitud kontot, ajavahemikku ja kategooriat, seejärel vaataksin, kas sama tehing ei ole kogemata teise allikaga kattunud. Selline samm-sammuline kontroll on turvalisem kui korduvate kirjete lisamine.
Minu hinnangul on taastumise seisukohalt kõige tähtsam kasutaja enda töökorraldus. Hoia kategooriad lihtsad, kasuta kontodele arusaadavaid nimetusi ja ära muuda iga kuu kogu struktuuri. Kui miski tundub vale, võrdle esmalt viimast teadaolevat saldot ja värskeid tehinguid. Nii saad eristada sisestusviga tegelikust sünkroonimise või kuvamise probleemist.
Rakenduse keskmine hinne on 3,8 ning tagasisidet on kogunenud umbes 9,2 tuhat hinnangut ja 3,4 tuhat arvustust. Mina võtaksin seda märgina, et kasutuskogemus ei pruugi kõigi jaoks olla ühesugune. Rahandusrakendused sõltuvad kontode arvust, kasutaja ootustest ja sellest, kui palju automaatikat ta soovib. Seetõttu tasub enne täielikku üleminekut proovida seda oma peamise igapäevase töövooga, mitte ainult paari näidistehinguga.
Millal valida pigem lihtsam alternatiiv
Kui soovid ainult kulude käsitsi märkimist ja kuu lõpus ühte summat näha, võib lihtne tabel või väiksema ulatusega eelarverakendus olla arusaadavam. Moneybooki laiem fookus muutub väärtuslikuks siis, kui sul on päriselt vaja ühendada pangakrediitkaardid, investeerimisvarad ja eelarveplaanid.
Samuti ei soovitaks ma seda inimesele, kes ei taha rahandusrakenduse seadistamisele üldse aega kulutada. Laiem ülevaade nõuab vähemalt alguses otsuseid kategooriate, kontode ja jälgitavate varade kohta. See ei ole puudus iseenesest, kuid vale kasutaja jaoks võib see tunduda liigse keerukusena.
Kui aga oled varem hoidnud rahaasju mitmes tabelis või rakenduses, võib koondatud tööriist vähendada pidevat ümberlülitamist. Siin tasub arvestada ka rakendusesiseste ostudega. Põhikasutus on tasuta, kuid Play kaudu arveldamisel võivad lisavõimalused maksta 4,79 kuni 25,99 eurot. Enne tasulise osa kasutamist mõtle läbi, kas see lahendab sinu tegeliku probleemi või lihtsalt lisab rohkem jälgitavaid vaateid.
Seadme piirangud ja igapäevane ressursikulu
Rakendus töötab seadmetel, mille operatsioonisüsteem on vähemalt Android 7.0. See tähendab, et väga vanade telefonide puhul tuleb enne paigaldamist kontrollida süsteemi sobivust. Uuem telefon ei muuda iseenesest eelarve pidamist paremaks, kuid suurema hulga kontode, kaartide ja varade korral võib värskem seade pakkuda sujuvamat üldkogemust.
Rahandusrakenduse puhul ei ole minu jaoks oluline, et see oleks pidevalt avatud või töötaks taustal iga hetk. Pigem hindan seda, kui saan selle avada, teha kiire sisestuse ja sulgeda. Selline kasutusviis säästab akut ning aitab hoida rakenduse rolli selgena: see on tööriist raha jälgimiseks, mitte pidevalt ekraanil olev vidin.
Kui telefoni salvestusruum on piiratud, tasub aeg-ajalt üle vaadata ka teised rakendused ja süsteemi seisukord, sest üldine seadme aeglus mõjutab iga rahandustööriista. Ma ei seostaks aeglast avamist automaatselt Moneybookiga. Enne järelduste tegemist kontrolliksin, kas probleem esineb ainult selles rakenduses või kogu telefonis.
Oluline on ka ekraani suurus. Väikesel telefonil on üksikute kulude sisestamine mugav, kuid mitme konto või investeerimisvara koondvaade võib nõuda rohkem kerimist. Suurema ekraaniga seadmes on sellist infot lihtsam korraga võrrelda. Seega sõltub sobivus mitte ainult operatsioonisüsteemi versioonist, vaid ka sellest, kas kasutad rakendust kiireks sisestuseks või põhjalikuks iganädalaseks ülevaateks.
Minu soovitus seadistamiseks
Alustaksin ühest põhikontost, ühest või kahest sagedamini kasutatavast kaardist ning kõige olulisematest kulurühmadest. Pärast paari nädalat on näha, millised kategooriad on päriselt vajalikud ja millised tekitavad ainult lisatööd. Alles siis lisaksin investeerimisvarad või harvemini kasutatavad kontod.
See järkjärguline lähenemine aitab hinnata ka jõudlust. Kui rakendus töötab väikese struktuuriga sujuvalt, saad hiljem aru, kas aeglustumine on seotud andmete hulga, konkreetse vaate või telefoni üldise koormusega. Samuti on lihtsam vigu parandada, sest süsteemis on vähem muutujaid.
Minu lõplik hinnang jõudlusele ja kasutusväärtusele
Moneybook on minu silmis kõige tugevam siis, kui tahad ühendada igapäevase kulude jälgimise, krediitkaartide ülevaate, investeerimisvarad ja eelarve planeerimise üheks rahaliseks pildiks. Selle kasutusloogika sobib inimesele, kes soovib rahaasju regulaarselt kontrollida, kuid ei taha iga tehingu pärast eraldi tabelit avada.
Kõige mõistlikum on seda kasutada järkjärgulise töövooga: esmalt kiire sisestus, seejärel kord nädalas korrastamine ja alles pärast seda põhjalikum analüüs. Nii jääb rakendus igapäevases kasutuses kergeks ning selle laiemad võimalused tulevad appi siis, kui neid tegelikult vaja on.
Jõudluse mõttes ootaksin kõige paremat kogemust seadmes, mis vastab vähemalt Android 7.0 nõudele ja millel on piisavalt vaba ruumi ning ajakohane süsteem. Rakendus on tasuta ning sellel on üle 100 tuhande paigalduse, mis näitab, et see ei ole täiesti nišilik katsetus. Samas ei muudaks ma paigalduse arvu automaatselt kvaliteedigarantiiks; sinu enda kontode ja kaartide kombinatsioon määrab kogemuse väga palju.
Versioon 4.35.2 näitab, et rakendus on jätkuvalt arenduses, kuid minu otsus ei põhineks ainult versiooninumbril. Enne põhjalikku üleminekut testiksin seda oma tegelike kulude, kaartide ja eelarverutiiniga. Kui soovid lihtsalt minimaalset kulupäevikut, vali lihtsam lahendus. Kui vajad koondatud rahanduse haldust ja oled valmis algseadistusele tähelepanu pöörama, soovitan Moneybooki proovida.
Plussid
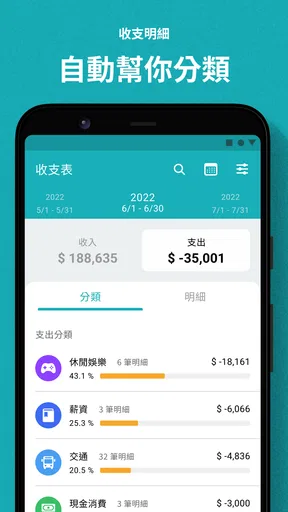
- Automaatne tehingute liigitamine vähendab käsitsi sisestamise vajadust.
- Toetab kulude
- sissetulekute ja varade koondvaadet ühes rakenduses.
- Eelarvete ja finantseesmärkide jälgimine aitab kulutusi paremini planeerida.
- Graafikud muudavad rahavoogude ja kulutamisharjumuste mõistmise lihtsamaks.
- Regulaarsed ülevaated võivad aidata märgata liigseid või korduvaid kulusid.
Miinused
- Rakendus on peamiselt hiinakeelne
- mis võib teistel kasutajatel kasutamist raskendada.
- Pangakontode ühendamine võib tekitada privaatsus- ja turvakahtlusi.
- Kõik finantsasutused ei pruugi automaatset sünkroonimist toetada.
- Täiustatud funktsioonid võivad nõuda tasulist tellimust või rakendusesiseseid oste.
- Automaatne kategoriseerimine võib vajada aeg-ajalt käsitsi parandamist.
Korduma kippuvad küsimused: 麻布記帳-自動記帳收支理財與資產管理Moneybook
Mis rakendus on 麻布記帳 (Moneybook) ja kellele see sobib?
麻布記帳 ehk Moneybook on isikliku rahanduse rakendus, mis aitab jälgida sissetulekuid, väljaminekuid, eelarvet ja varasid. Rakendus sobib eriti kasutajatele, kes soovivad oma igapäevaseid kulusid automaatselt või käsitsi korrastada ning saada selgemat ülevaadet rahalisest olukorrast. Kuna rakenduse põhikeel ja teenused on suunatud eelkõige Aasia, eriti Taiwani turule, tasub enne allalaadimist kontrollida keele, valuuta ja kohalike pangateenuste ühilduvust.
Kas Moneybook suudab kulusid automaatselt registreerida?
Moneybooki üks peamisi tugevusi on kulude automaatse organiseerimise võimalus, kuid täpne toimimine sõltub kasutaja seadmest, piirkonnast ja ühendatud teenustest. Mõnel juhul saab rakendus lugeda sobivaid teavitusi või finantstehingute andmeid, kuid kõik pangad ja makseteenused ei pruugi olla toetatud. Enne kasutamist tuleb anda vajalikud load ning kontrollida, milliseid andmeid rakendus tegelikult pääseb lugema.
Kas minu finantsandmed on Moneybookis kaitstud?
Finantsrakenduse kasutamisel on privaatsus ja turvalisus väga olulised. Moneybook võib vajada juurdepääsu tehingu-, konto- või teavitusteabele, et automaatne arvestus toimiks. Soovitame enne konto loomist tutvuda rakenduse privaatsuspoliitika, andmete säilitamise põhimõtete ja lubadega. Kasutage tugevat parooli, võimalusel biomeetrilist lukustust ning vältige rakenduse paigaldamist ebaturvalisest või mitteametlikust allikast.
Kas Moneybook on tasuta või sisaldab tasulisi funktsioone?
Moneybooki põhifunktsioonid võivad olla tasuta kasutatavad, kuid rakendus võib pakkuda ka tasulist tellimust või lisafunktsioone. Need võivad hõlmata reklaamide eemaldamist, täpsemaid aruandeid, piiramatuid kontosid, varade põhjalikumat haldamist või automaatse sünkroonimise võimalusi. Tingimused võivad eri platvormidel ja piirkondades erineda, seega kontrollige enne tellimuse kinnitamist rakenduses kuvatavat hinda, prooviperioodi ning automaatse uuendamise reegleid.
Kas Moneybook toetab eri valuutasid ja investeeringute või varade jälgimist?
Moneybook on loodud mitte ainult igapäevaste kulude, vaid ka varade ja rahalise seisu jälgimiseks. Rakenduses võib olla võimalik hallata pangakontosid, sularaha, krediitkaarte ning teatud investeeringuid või muid varasid. Mitme valuuta kasutamisel sõltub täpsus siiski rakenduse piirkondlikust toest ja valuutakursside uuendamisest. Kui vajate rahvusvahelist arvestust, kontrollige enne allalaadimist, kas vajalikud valuutad ja varakategooriad on saadaval.


